Die Leibrente sorgt für wiederkehrende Einnahmen und kommt häufig zum Einsatz bei Verkäufen mit Nutzniessung. Bei dieser Vereinbarung zahlt der Rentenschuldner (Käufer) dem Rentengläubiger (Verkäufer) eine Rente. Diese Zahlung sichert dem Rentengläubiger ein regelmässiges Einkommen bis an sein Lebensende. Dieser Vertrag spricht besonders Personen an, die ein stabiles Einkommen wünschen und gleichzeitig zu Hause wohnen bleiben möchten. Die Besteuerung der Leibrente, welche die steuerlichen Vorteile für beide Parteien regelt, wird jedoch regelmässig revidiert.
Ab dem 1. Januar 2025 treten in der Schweiz wesentliche steuerliche Änderungen für die Leibrente in Kraft. Diese Änderungen betreffen direkt die Besteuerung der Nutzniessung. In diesem Artikel analysieren wir die bevorstehenden Änderungen und ihre Auswirkungen auf die Parteien eines Verpfründungsvertrags.
Änderungen bei der Besteuerung der Leibrente ab dem 1. Januar 2025
Ab 2025 gelten in der Schweiz neue Steuerbestimmungen für die Leibrente. Grundlage ist die Revision des Bundesgesetzes über die Besteuerung von Leibrenten und ähnlichen Vorsorgeformen, die die Besteuerung der Leibrente erheblich verändert und sich damit direkt auf Rentengläubiger und Rentenschuldner auswirkt.
Heute sorgt die Besteuerung der Leibrente für ein gewisses Gleichgewicht zwischen den steuerlichen Pflichten beider Parteien. Mit den neuen Bestimmungen verändert sich dieses Verhältnis jedoch. Die Änderungen zielen darauf ab, die Steuersätze und die gewährten Abzüge anzupassen. Dies könnte gewisse Rentengläubiger begünstigen, während die Steuerbelastung für die Rentenschuldner steigt.
Die neue Berechnungsformel für die Besteuerung der Leibrente
Mit der Steuerrevision wird zudem eine neue Berechnungsformel für die Leibrente eingeführt, die ab dem 1. Januar 2025 gilt. Diese nachstehend erläuterte Formel berücksichtigt mehrere finanzielle und versicherungsmathematische Parameter, um die steuerbare Grundlage der Rente zu bestimmen.
Diese neue Methode soll den wirtschaftlichen Wert der vom Rentengläubiger bezogenen Rente genauer abbilden. Mit präziseren Kriterien streben die Schweizer Steuerbehörden eine gerechtere, den heutigen wirtschaftlichen Realitäten angepasste Bewertung an. Die Einzelheiten dieser Formel sind entscheidend für Rentengläubiger und Rentenschuldner, die verstehen möchten, wie sich dies auf ihre Steuersituation auswirkt.
Hier eine Erklärung der Elemente dieser Formel und ein Berechnungsbeispiel:
Die neue Formel zur Bestimmung des steuerbaren Ertragsanteils einer Leibrente lautet:
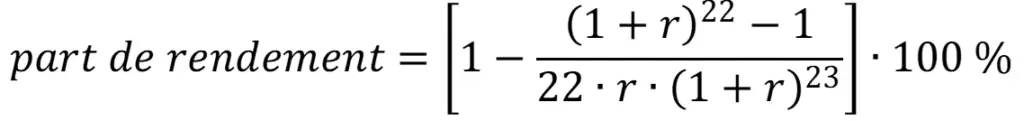
- r : annualisierter Zinssatz der Bundesobligationen mit zehnjähriger Laufzeit, zuzüglich eines Aufschlags von 0,5
- 22 und 23 : feste Konstanten, die die Perioden darstellen.
Ein Zahlenbeispiel zeigt, wie der steuerbare Ertragsanteil ab dem 1. Januar 2025 bestimmt wird.
Nehmen wir an:
- Die Rendite der Obligationen mit 10 Jahren Laufzeit beträgt 1.5 %.
- Wie in den Angaben festgehalten, werden 0,5 % hinzugerechnet.
Das bedeutet, dass der Zinssatz «r» für unsere Berechnung wie folgt lautet:
r = 1.5% + 0.5% = 2% = 0.02
Wendet man diesen Zinssatz auf die Formel an, ergibt sich:
Ertragsanteil = [1 – ((1 + 0.02)^22 – 1) / (22 * 0.02 * (1 + 0.02)^23)] * 100%
Bei einem Zinssatz von 2 % beträgt der berechnete Ertragsanteil somit 21 %.
Beträgt die Leibrente in diesem Beispiel 10’000 CHF pro Jahr, werden 2’100 CHF (10’000 CHF * 21 %) beim Rentengläubiger besteuert bzw. sind beim Rentenschuldner abzugsfähig.
Besteuerung der Leibrente vor dem 1. Januar 2025: Besteuerung und Abzüge
Bis Ende 2024 beruhte die Besteuerung von Leibrenten auf einem System der Teilbesteuerung und des Abzugs für Rentengläubiger und Rentenschuldner. Leibrenten wurden beim Rentengläubiger zu 40 % besteuert. Das heisst, nur 40% der erhaltenen Rente unterlagen der Steuer.
Auch für den Rentenschuldner genoss die Leibrente eine vorteilhafte steuerliche Behandlung. So konnte er 40 % der an den Rentengläubiger gezahlten Summe von seinem steuerbaren Einkommen abziehen, was seine Steuerlast verringerte. Dieses System aus Besteuerung und Abzug sorgte bisher für ein gewisses finanzielles Gleichgewicht zwischen den Parteien.
Auswirkungen der Steueränderungen 2025 auf Rentengläubiger und Rentenschuldner
Die für 2025 vorgesehenen steuerlichen Anpassungen wirken sich unterschiedlich auf Rentengläubiger und Rentenschuldner aus. Eine der wichtigsten Änderungen ist die Senkung des steuerbaren Anteils für die Rentengläubiger. Das bedeutet, dass der steuerpflichtige Teil der Rente sinkt – ein erheblicher finanzieller Vorteil für sie.
Im Gegenzug wird der Rentenschuldner einen Teil des Steuerabzugs verlieren, von dem er bisher profitierte. Mit anderen Worten: Er kann nicht mehr denselben Anteil der gezahlten Rente abziehen, wodurch seine Steuerlast steigt. Diese Anpassung verlagert den Steuervorteil zu den Rentengläubigern und macht die Nutzniessung weniger attraktiv für Investoren – insbesondere für jene, die mit diesem Abzug ihre Steuerlast senken wollten.
Indem diese Änderungen die Vorteile für den Rentengläubiger erhöhen, könnten sie jedoch die Attraktivität eines Kaufs mit Nutzniessung mit Rentenzahlung verringern. Die Parteien müssen die Struktur ihrer Transaktionen daher möglicherweise überdenken.
Mögliche Anpassungen des Nutzniessungsvertrags an die neuen Regeln
Angesichts dieser Entwicklungen haben die Parteien eines Nutzniessungsvertrags die Möglichkeit, die Bedingungen ihrer Vereinbarung anzupassen. Benachteiligt die neue Besteuerung den Rentenschuldner zu stark, kann es sinnvoll sein, die Rente in Kapital umzuwandeln. Der Rentengläubiger erhält dann anstelle regelmässiger Zahlungen einen einmaligen Betrag, was die steuerliche Dynamik des Vertrags verändert.
Eine Möglichkeit besteht darin, Dauer und Höhe der Rente anzupassen, um die Auswirkungen der neuen Besteuerung auszugleichen. Diese Flexibilität erlaubt es den Parteien, sich an die steuerlichen Änderungen anzupassen und dennoch die ursprünglichen Ziele des Nutzniessungsvertrags zu wahren. Je nach Präferenzen und Steuersituation der Beteiligten kann eine Neugestaltung des Vertrags die Steuervorteile maximieren und die Nachteile verringern.
Die Dienstleistungen von Wivia bei der Änderung der Besteuerung der Leibrente
Bei Wivia, Ihrem Spezialisten für Nutzniessung, wissen wir, welche Auswirkungen diese Steuerrevisionen auf Rentengläubiger und Rentenschuldner haben können. Unsere Experten beantworten gerne alle Fragen zur Besteuerung der Leibrente und unterstützen die Parteien dabei, ihren Vertrag an die neuen Regeln anzupassen. Wir bieten persönliche Beratung an, um einen reibungslosen Übergang zu gewährleisten und die finanziellen Ziele aller Beteiligten zu berücksichtigen.
Unser Team hilft Ihnen, die Auswirkungen dieser Änderungen einzuschätzen und die Anpassungsmöglichkeiten für Ihren Nutzniessungsvertrag zu prüfen. Ob Sie eine Umwandlung der Rente in Kapital oder eine Anpassung der Vertragsstruktur in Betracht ziehen – wir begleiten Sie bei jedem Schritt. Wir setzen uns dafür ein, dass Ihre Immobilientransaktionen trotz der steuerlichen Änderungen vorteilhaft bleiben.
Unser Fazit zur neuen Besteuerung der Leibrente
Die Revision der Besteuerung der Leibrente per 1. Januar 2025 bringt wesentliche Anpassungen für Rentengläubiger und Rentenschuldner. Während die Rentengläubiger von einem tieferen steuerbaren Anteil profitieren, werden die Abzüge der Rentenschuldner gekürzt. Diese Änderungen könnten die Strategie der Beteiligten beeinflussen – mit Folgen für die Nutzniessung in der Schweiz.
Um diese neuen steuerlichen Pflichten zu meistern und Ihren Nutzniessungsvertrag zu optimieren, unterstützt Sie Wivia mit fundiertem Fachwissen.