Die Funktionsweise der Nutzniessung ist oft wenig bekannt, bietet aber erhebliche Vorteile, und zwar für Käufer wie für Verkäufer. Diese Methode beruht auf einem einfachen, aber wirksamen Prinzip: Der Käufer, Rentenschuldner genannt, bezahlt dem Verkäufer, Rentengläubiger genannt, einen Anfangsbetrag (die Einmalzahlung) und periodische Renten bis zu dessen Tod. Doch über dieses allgemeine Schema hinaus weist die Nutzniessung zahlreiche Feinheiten und Varianten auf, die es zu verstehen gilt. In diesem Artikel erläutern wir die Funktionsweise der Nutzniessung in all ihren Formen.
Was ist die Nutzniessung?
Die Nutzniessung ist eine Immobilientransaktion, bei der sich der Käufer verpflichtet, dem Verkäufer einen Anfangsbetrag (die Einmalzahlung) und allenfalls eine Rente bis zu dessen Tod zu bezahlen. Die Beträge und Bedingungen werden bei der Unterzeichnung des Kaufvertrags festgelegt – vor einem Notar. Diese Methode lässt sich zwar auf verschiedene Arten von Immobilien anwenden, am häufigsten betrifft sie jedoch Hauptwohnsitze.
Die zwei Formen der Nutzniessung:
Es gibt hauptsächlich zwei Formen: die bewohnte und die freie Variante. Jede hat ihre Besonderheiten, die die Funktionsweise der Nutzniessung beeinflussen.
Bewohnte Variante
Bei der bewohnten Variante wohnt der Verkäufer nach dem Verkauf weiterhin in der Immobilie. Er behält ein Nutzniessungs- oder Wohnrecht. Der Käufer wird somit Eigentümer, kann die Immobilie aber nicht nutzen oder bewohnen, solange der Verkäufer lebt. Die Nutzniessung in der bewohnten Variante ist die am weitesten verbreitete Form. Sie ermöglicht dem Verkäufer nämlich, in seiner Wohnung zu bleiben und gleichzeitig ein Zusatzeinkommen zu beziehen.
Freie Variante
Bei der freien Variante erhält der Käufer sofort das Recht, die Immobilie zu bewohnen, zu vermieten oder nach Belieben zu nutzen. Der Verkäufer behält weder ein Wohnrecht noch eine Nutzniessung. Diese Form der Nutzniessung ist weniger verbreitet, da der Verkäufer die Wohnung beim Verkauf verlassen muss. Sie kann jedoch vorteilhaft sein – für den Käufer, der die Immobilie sofort nutzen möchte, und für den Verkäufer, der eine höhere Einmalzahlung und/oder höhere Leibrenten erhalten kann. Die freie Variante eröffnet somit andere Perspektiven in Bezug auf die Rentabilität und die Nutzung der Immobilie.
Die Komponenten der Nutzniessung:
1. Die Einmalzahlung
Die Einmalzahlung ist die Anfangszahlung, die der Käufer dem Verkäufer bei der Unterzeichnung des Kaufvertrags leistet. Die Parteien legen ihre Höhe frei fest; sie hängt von mehreren Faktoren ab, darunter der Wert der Immobilie, das Alter des Verkäufers und die Bedingungen auf dem Immobilienmarkt. In der Regel macht die Einmalzahlung einen erheblichen Teil des Gesamtverkaufspreises aus und ist für die Funktionsweise der Nutzniessung entscheidend.
2. Die Leibrente
Die Leibrente ist eine periodische Zahlung des Käufers an den Verkäufer. Sie kann monatlich oder jährlich erfolgen und wird bei der Vertragsunterzeichnung festgelegt. Ihre Höhe hängt von mehreren Faktoren ab, etwa von der Höhe der Einmalzahlung, vom Wert der Immobilie, von der Lebenserwartung des Verkäufers und manchmal von den Bedingungen am Finanzmarkt. In der Schweiz wird die Rente selten genutzt, kann aber in gewissen Fällen für beide Parteien vorteilhaft sein. Die Nutzniessung mit Leibrente bietet dem Verkäufer eine kontinuierliche Finanzierungslösung.
3. Der Kapitalwert der Nutzniessung
Der Kapitalwert der Nutzniessung ist eine finanzielle Bewertung – sie bestimmt die Kosten, die mit der Nutzung einer Wohnung durch den Berechtigten (den Verkäufer) aufgrund seiner Lebenserwartung verbunden sind. Dieser Wert hängt stark vom Alter des Berechtigten zum Zeitpunkt der Transaktion ab.
Ist der Berechtigte jünger, ist seine Lebenserwartung in der Regel länger. Er wird die Wohnung also über einen längeren Zeitraum bewohnen. Folglich ist der Kapitalwert der Nutzniessung höher, da die Kosten für diese lange Nutzungsdauer grösser sind. Ist der Berechtigte hingegen älter, ist seine voraussichtliche Lebenserwartung kürzer. Dadurch verkürzt sich der Zeitraum, in dem er die Wohnung weiterhin bewohnt. Folglich ist der Kapitalwert der Nutzniessung tiefer, da die Kosten für eine kürzere Nutzungsdauer geringer sind.
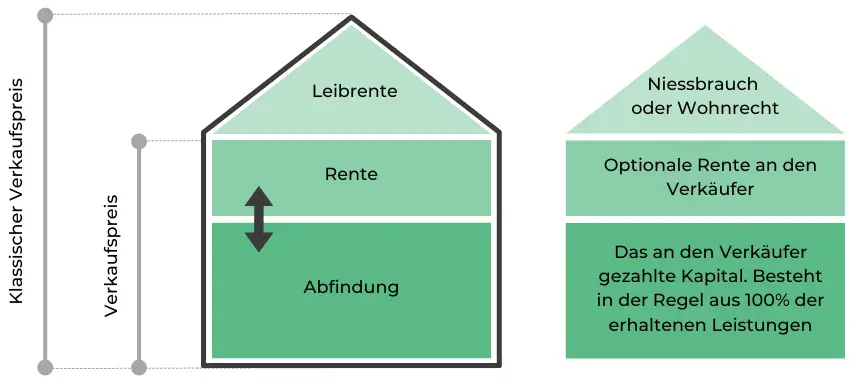
Einmalzahlung, allfällige Rente und Kapitalwert der Nutzniessung ergeben zusammen den Preis des Hauses
Geht es um eine Immobilientransaktion mit Nutzniessung, bestimmen drei finanzielle Hauptkomponenten den Gesamtpreis des Hauses: die Einmalzahlung, eine allfällige Rente und der Kapitalwert der Nutzniessung. Jedes dieser Elemente spielt eine bestimmte Rolle für die Zahlungsstruktur und die Gesamtbewertung der Immobilie.
Zählt man diese Beträge zusammen, erhält man eine vollständige Schätzung dessen, was der Käufer tatsächlich für den Erwerb der Immobilie bezahlt. Diese Summe spiegelt nicht nur den Marktwert des Hauses wider, sondern auch die zusätzlichen Kosten im Zusammenhang mit der besonderen Vereinbarung der Nutzniessung, die unter Umständen über die Zeit verteilte Zahlungen und Einschränkungen bei der sofortigen Nutzung der Immobilie umfassen.
Dieser Ansatz ermöglicht beiden Parteien, den Preis nach ihren Bedürfnissen und Erwartungen zu verstehen und anzupassen. So erhält der Verkäufer eine faire Entschädigung für seine Immobilie, während der Käufer im Vergleich zu einem traditionellen Immobilienkauf eine potenziell günstigere oder zeitlich gestaffelte Erwerbsmöglichkeit erhält.
Die zwei Rechte beim Verkauf mit Nutzniessung
Die Nutzniessung
Die Nutzniessung ist ein dingliches Recht, das dem Berechtigten erlaubt, eine Immobilie zu nutzen und ihre Erträge zu beziehen, ohne Eigentümer zu sein. Im Rahmen eines solchen Verkaufs ermöglicht die Nutzniessung dem Verkäufer, weiterhin in der Wohnung zu leben oder sie zu vermieten. Der Nutzniesser ist für den gewöhnlichen Unterhalt der Immobilie verantwortlich, während grössere Reparaturen Sache des Nackteigentümers bleiben. Die Nutzniessung sichert dem Verkäufer so eine langfristige Nutzung der Immobilie.
Das Wohnrecht
Das Wohnrecht ähnelt der Nutzniessung, ist aber eingeschränkter. Es gibt einer Person das Recht, die Wohnung zu bewohnen, ohne sie vermieten oder andere Erträge daraus beziehen zu dürfen. Anders als die Nutzniessung ist das Wohnrecht streng persönlich und kann weder abgetreten noch vererbt werden. Es erlischt mit dem Tod des Berechtigten oder wenn dieser die Wohnung nicht mehr nutzen kann. Das Wohnrecht bietet dem Verkäufer Wohnsicherheit.
Fazit zur Funktionsweise der Nutzniessung
Die Nutzniessung ist eine flexible und vorteilhafte Immobilienlösung, insbesondere für ältere Menschen, die ihr Einkommen aufbessern und gleichzeitig in ihrem Zuhause bleiben möchten. Es ist jedoch wichtig, die verschiedenen Formen der Nutzniessung, die Pflichten der Parteien sowie die finanziellen und rechtlichen Auswirkungen zu verstehen. Mit guter Information und der Unterstützung von Fachleuten, die Sie kompetent beraten, können Sie die Vorteile dieses Immobilienverkaufs maximieren.
Für weitere Informationen zur Nutzniessung und zu unseren Angeboten kontaktieren Sie unsere Experten bei Wivia. Sie beraten Sie gerne und begleiten Sie zu einem optimalen Geschäft.